Investir : donner un objectif à son épargne
Epargner permet de se constituer une réserve. Investir permet d’aller plus loin en faisant fructifier une partie de son épargne dans le temps. Mais avant de se lancer, une question essentielle se pose : quel projet veut-on financer, et dans combien de temps le commencer et sur quelle durée ?
L’épargne, à elle seule, ne mène jamais bien loin. Elle semble à l’abri, mais sa conservation est plus fragile qu’il n’y paraît. Prenons un sac de pommes de terre oublié à la cave : laissé tel quel, il ne grandit pas ; tôt ou tard, il pourrit. Le capital posé sous le matelas ou dormant sur un compte connaît le même sort : la hausse des prix, autrement dit l’inflation, le grignote en silence, année après année.
Alors, que faire ? Investir, tout simplement. Investir, c’est refuser de laisser pourrir les pommes de terre
Epargner ou investir : quelle différence ?
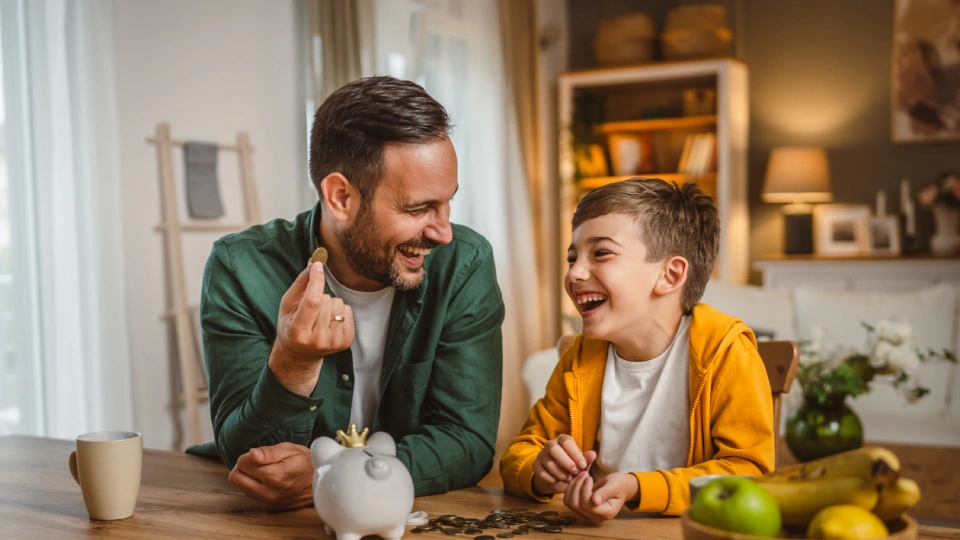
Beaucoup confondent épargner et investir. Les deux n’ont pourtant rien d’équivalent. Épargner, c’est mettre une réserve de côté en cas de coup dur : une voiture à réparer, une facture imprévue, une mauvaise surprise chez le dentiste. Investir, c’est faire travailler le reste de cette réserve dans le temps pour qu’elle prenne de la valeur.
De plus en plus de familles belges s’intéressent aujourd’hui à l’investissement pour protéger leur patrimoine et aborder l’avenir sereinement. Le mot « investir » intimide, alors qu’il touche au quotidien de bien plus près qu’il n’y paraît. Beaucoup l’imaginent réservé à des experts en costume-cravate, fait de courbes obscures et de jargon. En réalité, investir consiste simplement à faire fructifier ses avoirs dans la durée, plutôt qu’à la laisser dormir sur un compte d’épargne.
Investir commence par un objectif
Par peur de se tromper, beaucoup préfèrent ne rien faire. Or tout commence par une question que peu se posent vraiment : à quoi cette épargne doit-elle servir ? Rénover la cuisine ? Aider les enfants ? Compléter une pension légale qui ne suffira pas ? Réaliser enfin ce voyage attendu depuis des années ? Se fixer un objectif concret change tout : l’épargnant ne met plus de côté au hasard, il bâtit un projet précis, avec un nom et une échéance. C’est de là qu’il faut partir.
Le temps, un élément clé pour investir
La première question à trancher est celle du temps : dans combien de temps cette somme sera-t-elle nécessaire ? Prenons des cas concrets. Pour le mariage d’un enfant l’an prochain, le capital doit rester sûr et disponible immédiatement. Pour l’achat, dans cinq ans, d’un appartement sur la côte ou d’un chalet dans les Ardennes, l’investisseur peut accepter quelques fluctuations en chemin. Et pour se constituer un revenu en vue de la retraite, dans vingt ans, le temps devient un allié. Plus un placement est conservé longtemps, mieux il traverse les turbulences et laisse la croissance opérer. La patience est presque toujours récompensée.
Choisir un placement adapté à son projet
Chaque projet de vie a son horizon naturel, et c’est lui qui contribue largement au placement adapté. Le placement parfait n’existe pas dans l’absolu : il existe celui qui convient à une personne, pour un projet donné, à un moment précis de sa vie. Une solution idéale pour bâtir un revenu de long terme sera mal taillée pour financer les vacances d’été.
Voilà pourquoi la question « Dans quoi investir ? » doit toujours venir après « Pourquoi investir ? » et « Pour combien de temps ? ». Inverser cet ordre est l’erreur la plus courante chez les débutants. L’objectif, l’horizon, puis l’instrument : trois questions, toujours dans cet ordre.
Au fond, investir n’est ni une mode ni l’apanage des banquiers. C’est une manière de prendre soin de son avenir et des siens. Nul besoin d’être économiste : il suffit d’avancer sans précipitation, de poser des questions et d’apprendre pas à pas. À une époque où les prix ne cessent de grimper, savoir investir n’est pas un luxe réservé à quelques-uns, mais une nécessité pour chacun. Inutile d’être expert ; il suffit de savoir ce que l’épargnant veut construire, et de se lancer.
Les produits d’investissement sont exposés à des risques, y compris la possible perte du capital investi. Les produits d’investissement ne sont pas des dépôts bancaires et ne sont pas garantis par Beobank NV/SA.